评楼市 2026-11-12 08:45:41


- 城市:深圳
- 发布时间:2026-11-12
- 报告类型:评楼市
- 发布机构:丁祖昱评楼市
深圳二手房正在以七折的价格成交。
pti普睿数智云数据显示:2026年三季度全市二手住宅成交均价44857元/平方米,挂牌均价63078元/平方米,成交价相当于挂牌价的71.1%,也就是挂牌价平均打七折才能成交,在三个一线城市里折扣最深,同期上海折扣率为82.8%、北京80.2%。
与此同时,深圳二手房挂牌房源在6月见顶后连续回落,新增挂牌同比减少26.5%,过去一年净增挂牌中有82.5%来自300万元以下。新增挂牌减少的同时,成交量却在增长,三季度成交同比增长4.8%,增量同样全部落在300万元以下。
量增、价跌、折扣力度变大,构成了深圳这一轮二手房市场的基本面貌。
ti普睿数智云数据显示:2026年三季度深圳二手住宅成交16415套,同比增长4.8%,环比下降16.3%,但仍高于一季度5.2%。同比增、环比减,说明二季度集中放量之后,三季度回到常态水位,成交并没有继续冲高。
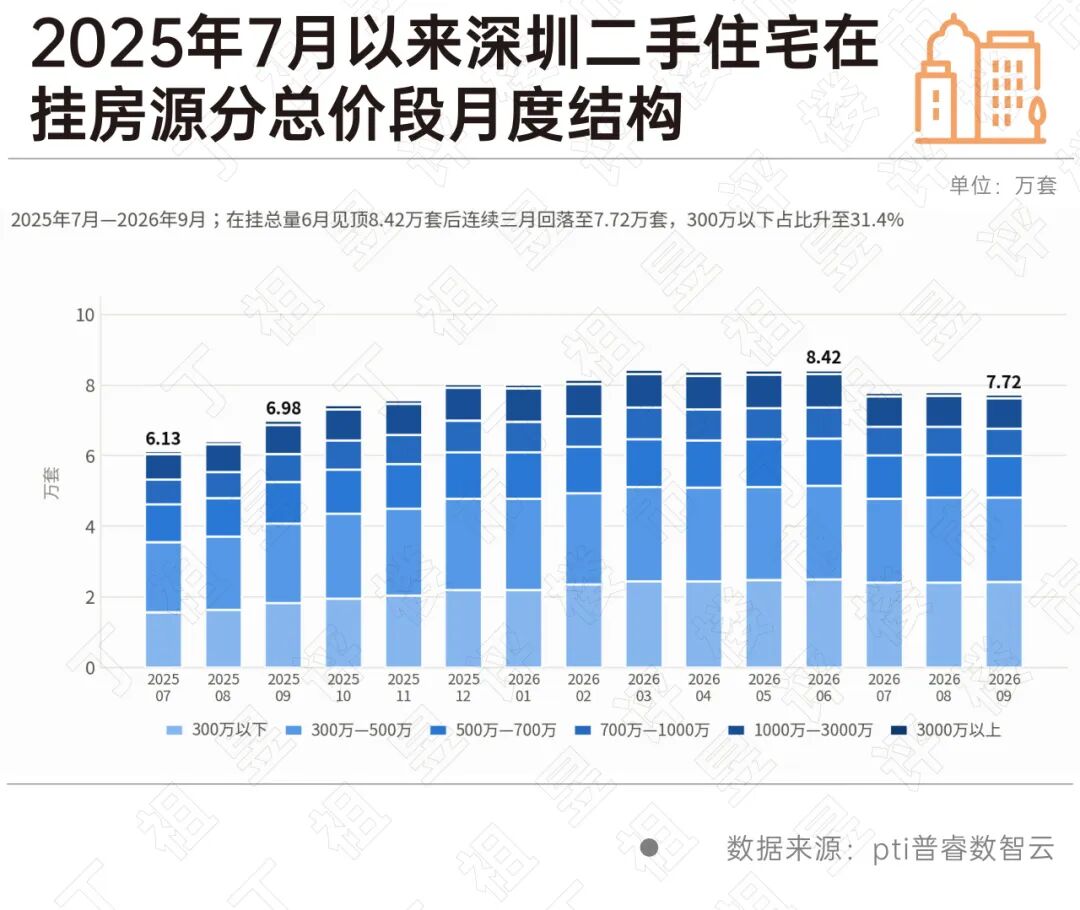
挂牌端的变化更值得琢磨。在挂房源总量自2025年下半年起持续攀升,由2025年7月的6.13万套升到2026年6月的8.42万套,此后连续三个月回落,9月末降到7.72万套,三个月减少6999套、降幅8.3%。但与2025年9月的6.98万套相比,在挂总量仍同比增长10.6%。
回落的原因是新增供给收缩。三季度新增挂牌月均6495套,同比减少26.5%,9月为6843套。新增挂牌自2025年7月的8755套起震荡下行,2026年以来除3月外都没有回到8000套以上。卖方挂牌意愿下降,是三季度供给端最显著的变化,但供给收缩并没有换来价格上的收窄。
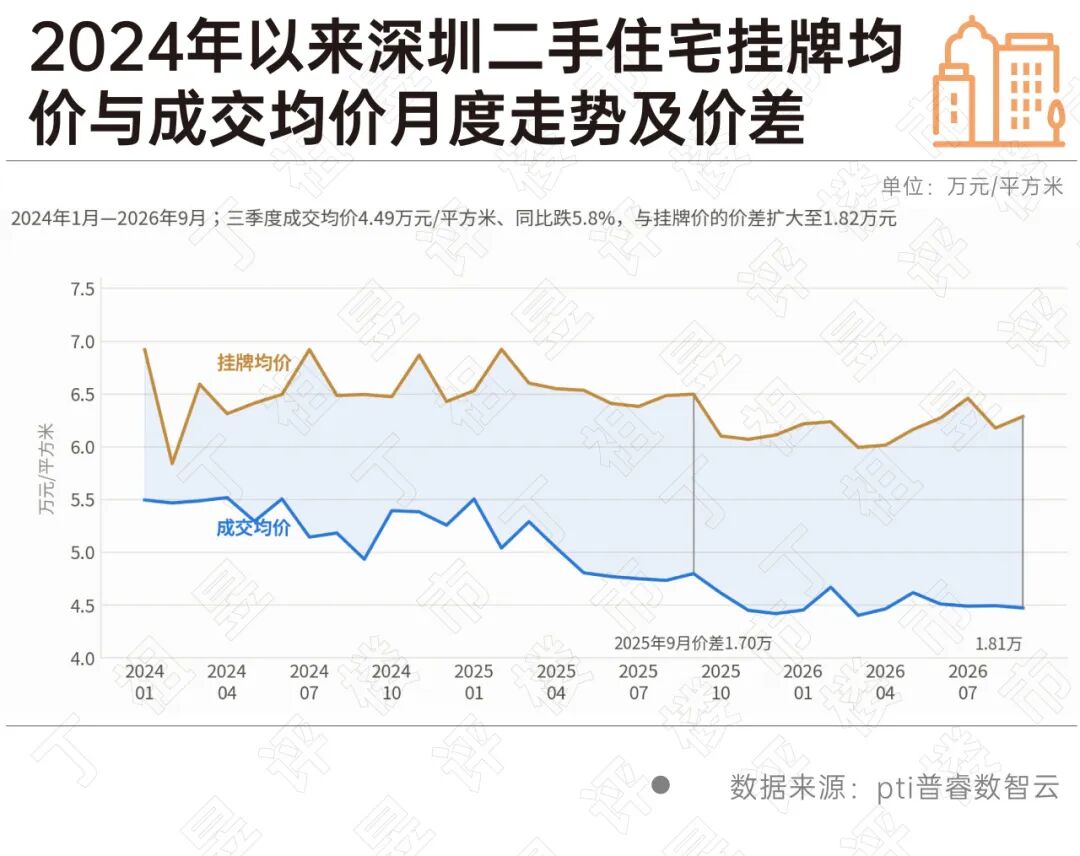
三季度深圳二手住宅成交均价44857元/平方米,同比下跌5.8%、环比下跌1.0%,9月单月44728元。
把北京、上海、深圳三个一线城市放在一起看,深圳的位置在中间:北京三季度41310元、同比跌11.8%,上海44527元、同比只跌1.0%。深圳的跌幅比北京明显收窄,但还没有出现上海那样的止跌。
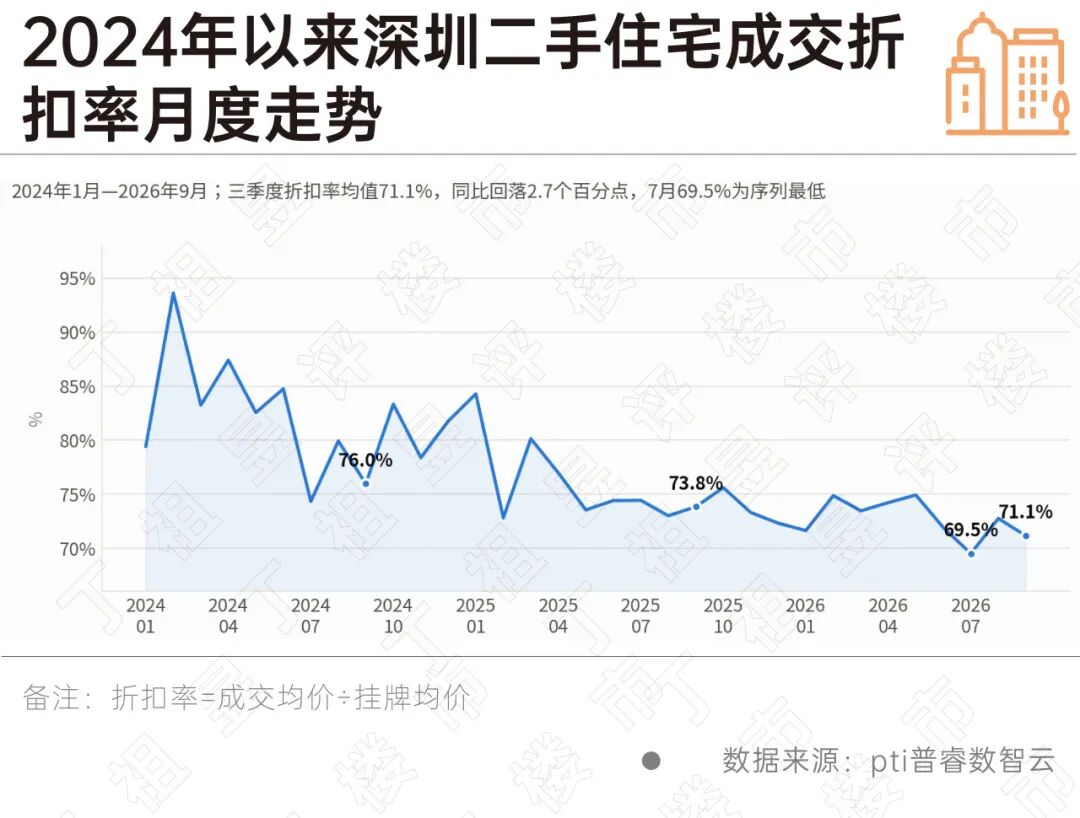
真正的特征在于挂牌与成交之间的落差。三季度深圳二手房挂牌均价63078元/平方米,同比只跌2.3%,成交价则跌5.8%,价差由2025年三季度的1.69万元/平方米扩大到1.82万元,扩大7.6%;折扣率(成交均价÷挂牌均价)由73.8%降至71.1%,回落2.7个百分点。7月单月折扣率69.5%,是2024年以来的最低值。
横向一比更直观:三季度上海折扣率82.8%、北京80.2%。上海是挂牌价向成交价靠拢、价差在收窄,深圳恰好相反,挂牌价的下行速度明显慢于成交价,价差越拉越大。
从存量挂牌的加权单价看,这条下行线连续而缓慢,由2025年7月的67916元/平方米逐月降到2026年9月的63207元,累计下跌6.9%。挂牌价不是不降,而是降得不够快。
近三成的价格缺口,说明卖方心态仍然坚挺,这与挂牌量减少指向同一件事,也直接拉长了成交周期。
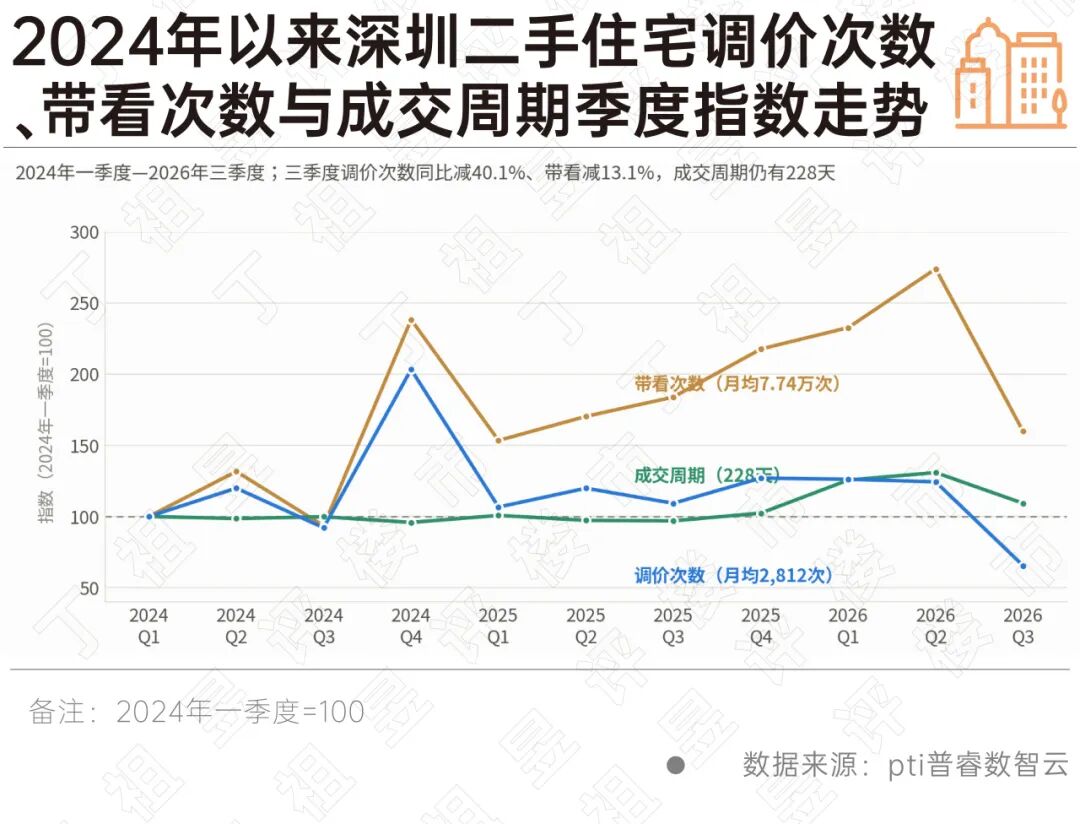
三季度挂牌房源月均调价同比减少40.1%、环比减少47.3%,9月单月是2024年以来的最低值;月均带看同比减少13.1%、环比减少41.7%。两个指标同步大幅下降,形态上与上海三季度相似,结论却不一样,差别在成交周期上。
上海三季度成交周期降到106天,为三个城市中最低;深圳是227.7天,同比反而延长12.7%,2026年4月一度达到308天的峰值,9月仍有244天。同样在少调价、少带看,深圳的房子并没有卖得更快。
调价少、带看少、成交慢,这组信号指向的不是预期收敛,而是在售房源的结构性沉淀:愿意降价的房子已经成交离场,留在池子里的是报价相对坚挺,也不急于出手的业主。折扣率继续走低,是因为买方只能靠压价成交;周期继续拉长,是因为多数挂牌房源长期无人接手。深圳二手市场的摩擦下降,是交易活跃度下降的结果,不是买卖双方预期靠拢的结果。
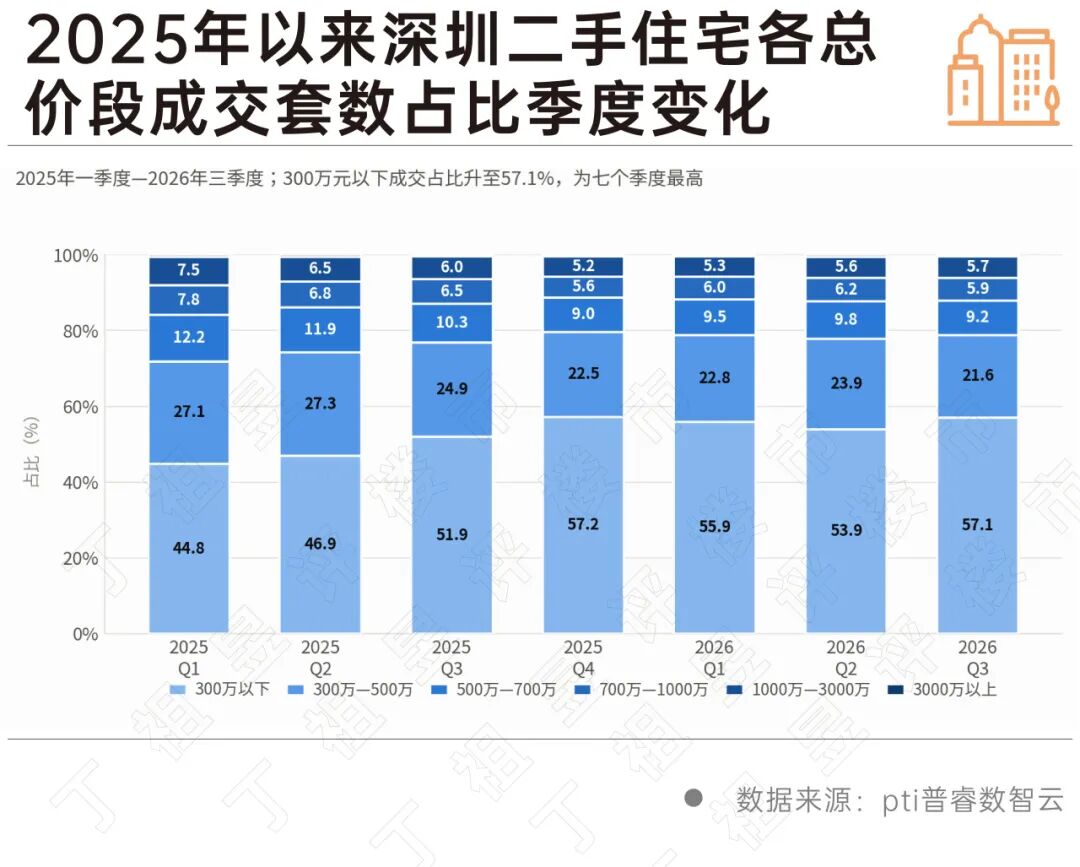
三季度深圳300万元以下总价房源成交9370套,同比增长15.3%,占比升到57.1%,是2025年以来七个季度的最高值,2025年三季度这一比重为51.9%。与之相对,300-500万元同比下降8.8%、500-700万元下降5.9%、700-1000万元下降4.8%,500万元以上合计占比由2025年一季度的28.1%降到21.3%。全市成交同比增长4.8%,增量全部来自300万元以下。
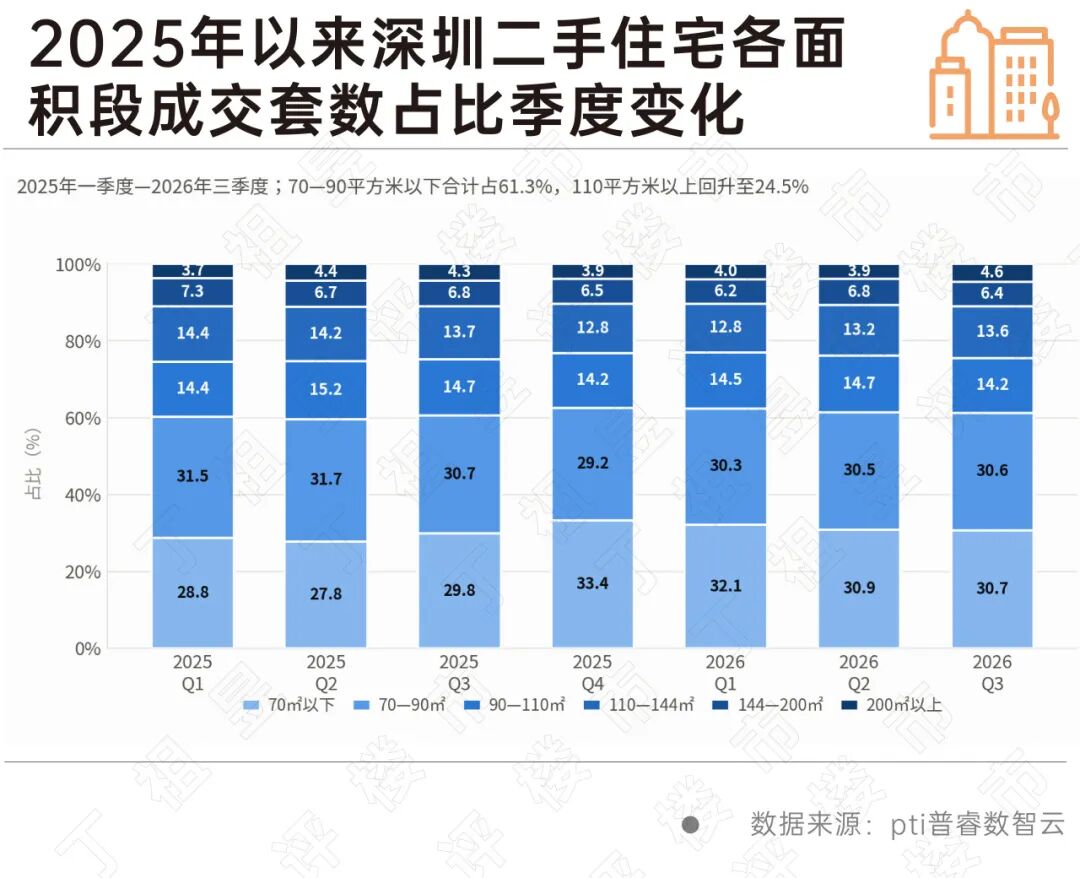
面积结构同向。70平方米以下占比30.7%、70-90平方米占比30.6%,两者合计61.3%;110平方米以上合计24.5%,比2025年四季度的低点23.2%有所回升,仍低于2025年一季度的25.4%。200平方米以上是例外,三季度成交754套、同比增长12.4%,环比只降0.7%,是所有面积段中唯一环比接近持平的档位,高端改善需求没有跟着整体回落。
更关键的变化在挂牌端。2025年9月至2026年9月,深圳在挂房源净增7385套,其中300万元以下净增6092套、占全部增量的82.5%,300-500万元净增1297套;500-700万元减少41套、700-1000万元减少90套,中高总价段基本持平。300万元以下在挂房源由18178套增至24270套、增长33.5%,占全市在挂的比重由26.0%升到31.4%。
深圳二手房供给端与需求端正在同时向低总价集中,低价房源既是新增挂牌的主要来源,也是成交的绝对主力。
这一点与上海、北京都不同:上海低总价成交占比稳定在69%,挂牌房源反而向市区小户型升级;北京低总价在退潮,700万元以上成交同比增长两到三成。
可以看到,深圳二手市场的关键词是“折价成交”。
成交量同比增长4.8%,增量全部来自300万元以下。深圳并非所有房源都在跌,144-200平方米的大户型加权单价同比上涨7.2%,其中160-180平方米上涨7.6%、180-200平方米上涨18.7%。可它们只占成交量的7.3%,不足以改变全市均价的方向。
四季度需要跟踪三个信号:300万元以下档的成交单价能否止跌,折扣率能否回到75%以上,在挂总量能否连续回落到7万套以内。第一个决定全市均价的方向,第二个决定买卖双方预期是否开始靠拢,第三个决定存量压力是否真正缓解。在三者兑现之前,深圳二手市场仍处在以价换量的阶段,低档主导的格局短期不会改变。
- 08:44
- 2026-11-11 12:54:39
- 2026-11-11 10:13:06
- 2026-11-11 10:10:52
- 2026-11-11 10:08:34
- 2026-11-11 10:06:41
- 2026-11-11 10:05:29
- 2026-11-11 10:01:02
- 2026-11-11 09:58:53
- 2026-11-11 09:08:06
- 2026-11-11 09:06:36
- 2026-11-11 09:05:04
中国城市住房价格288指数
(2023-02)1571.9点
- 0.13%

- -0.91%

| 日期 | 指数 | 环比 | 同比 |
|---|---|---|---|
| 2023.01 | 1569.9 | -0.97% | -0.14% |
| 2022.12 | 1572.1 | -0.92% | -0.11% |
| 2022.11 | 1573.9 | -0.12% | -1.08% |
| 2022.10 | 1575.8 | -0.20% | -1.01% |
| 2022.09 | 1579.0 | -0.02% | -0.87% |
| 2022.08 | 1579.3 | -0.04% | -0.62% |