评楼市 2026-09-24 08:43:18


- 城市:全国
- 发布时间:2026-09-24
- 报告类型:评楼市
- 发布机构:丁祖昱评楼市
房地产市场已进入存量时代。
国家统计局数据显示,二手房交易占比从2020年的27%,提高至2025年的46%。至2026年前8月,二手房交易占比已经达到了52%。这一占比与上半年时的50.4%又提升了1.6个百分点。
占比过半,意味着住房市场的交易主轴,正式从新房切换到二手房。
如果聚焦核心城市,据PTI普睿数智监测,15个典型城市早已深度存量化。
随着我国房地产市场持续调整,房地产交易结构和规模总量正在发生深刻变化。
传统以新房销售为主的增量交易格局,正加快向新房和二手房并举转变。
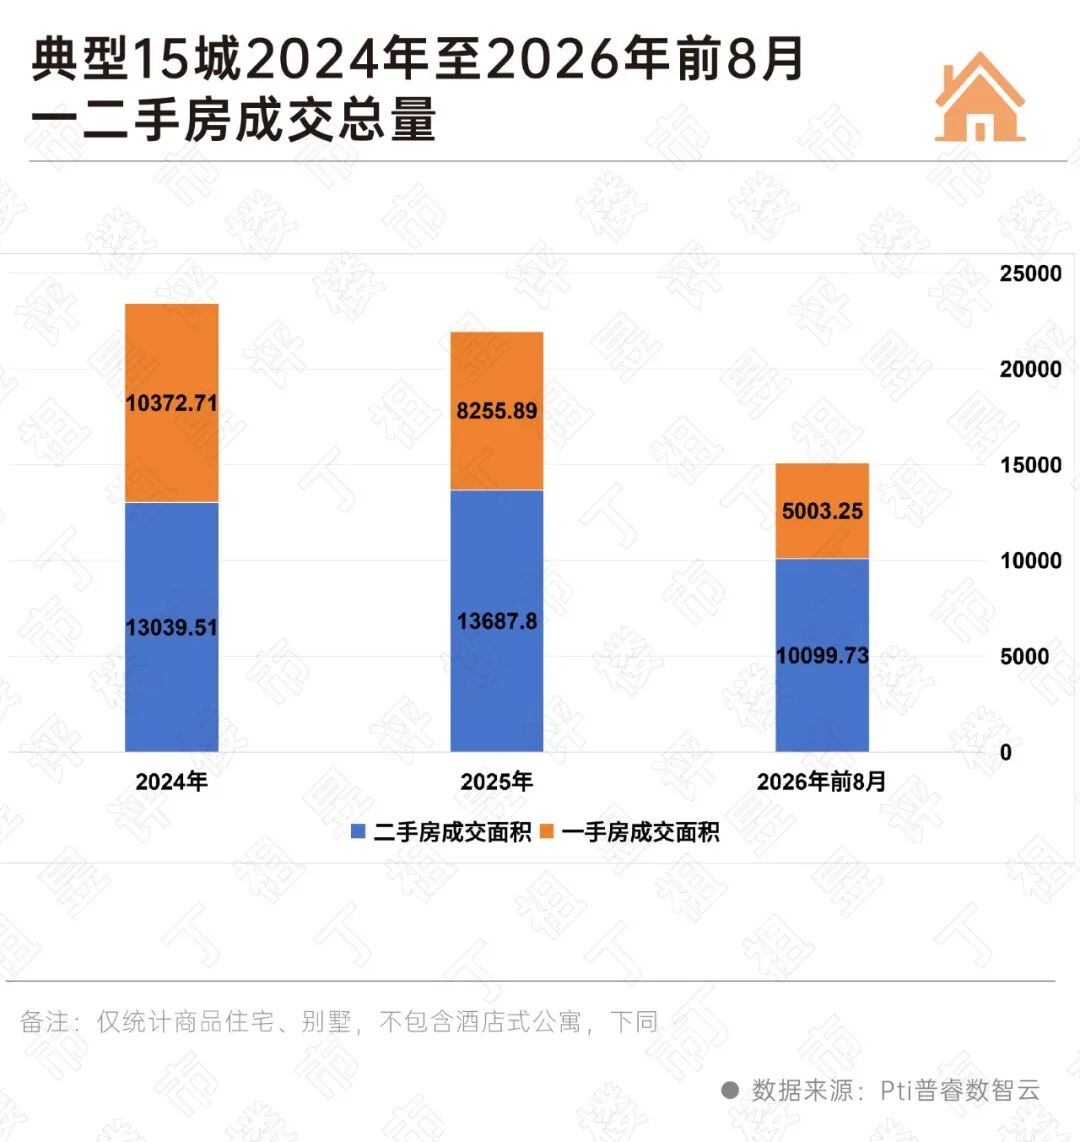
PTI普睿数智云数据显示,15个典型城市2026年前8月二手房成交10099.73万平方米,同比增长8%。与之相对应的是,新房成交5003.25万平方米,同比减少11%。
一增一降背后,一二手房成交总量维持稳定,前8月15城一二手房成交了1.5亿平方米,较2025年同期增长1%。
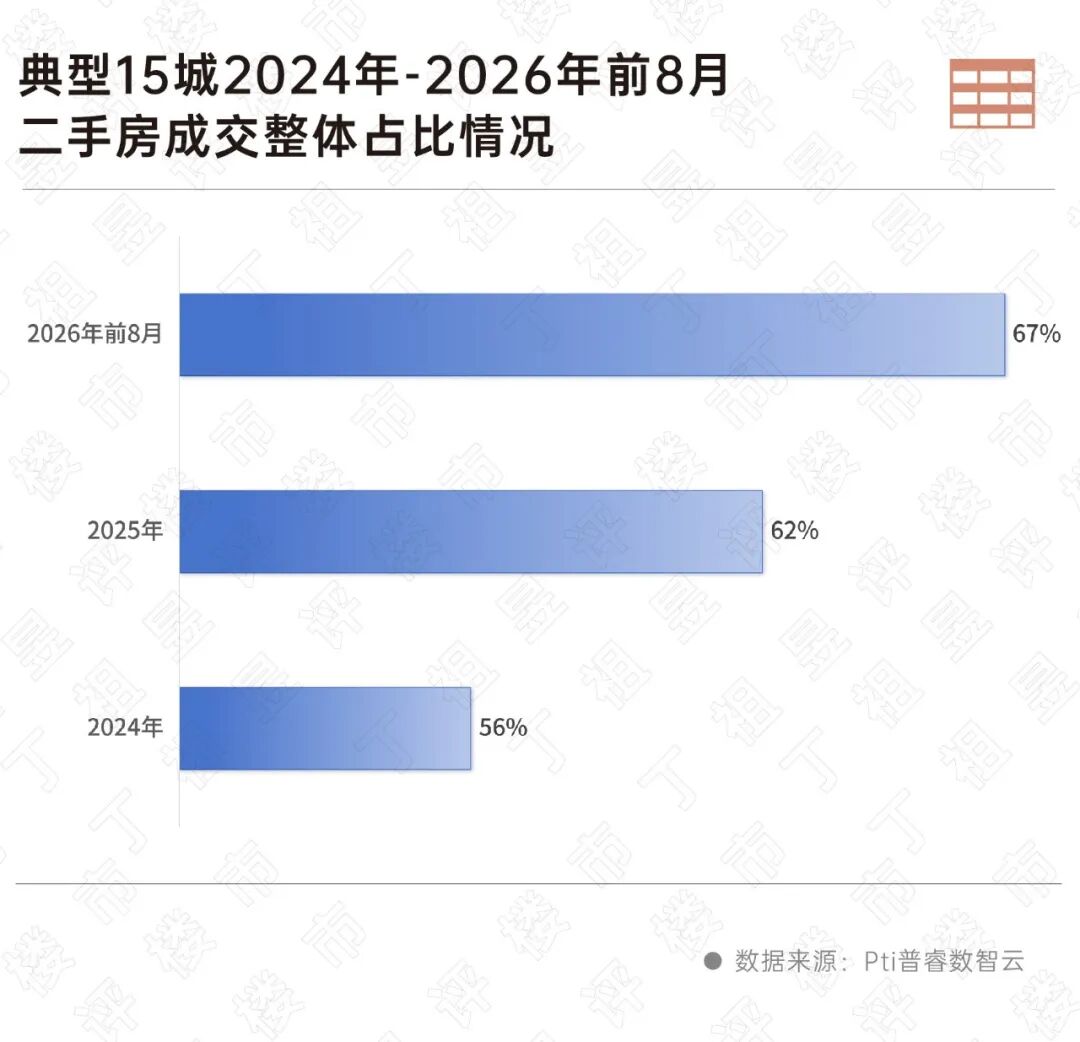
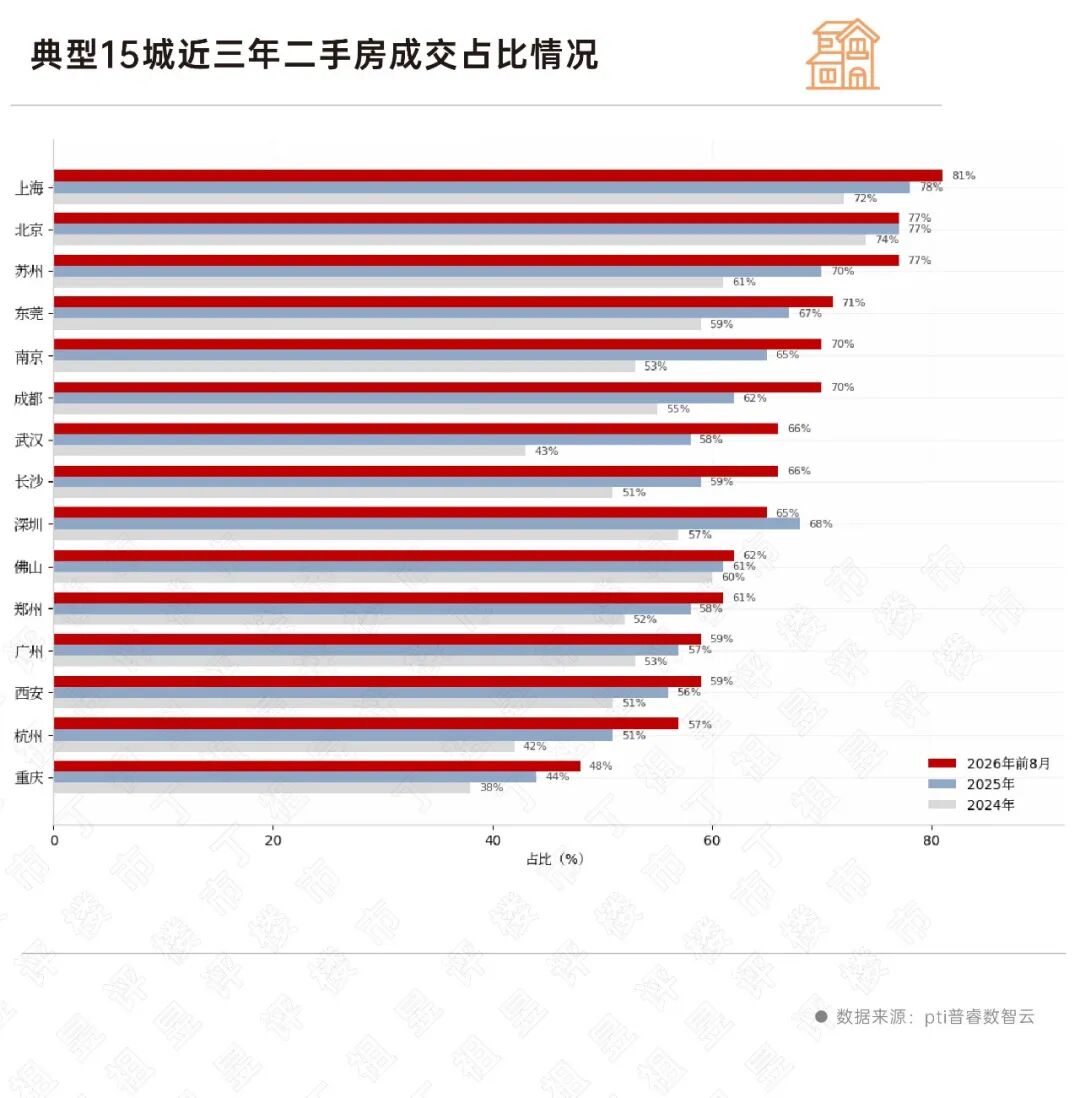
从市场份额来看,今年前8月典型15个城市二手住宅成交占比达到67%,比2025年全年高出5个百分点,较2024年增加了11个百分点。
那些房地产开发时间早、速度快的城市,已率先进入存量交易时代。
上海是存量化最深的,2024年至2026年前8月,二手房成交占比从72%提升到了81%,是15城中唯一一个占比超过八成的城市。
从二手房成交端来看,上海市场韧性凸显,2025年11月以来,除开春节月,上海二手房单月成交连续9个月站上2万套。
此外,广州、深圳、南京、武汉等城市前8月二手房成交均创近三年同期新高,比如武汉,二手房成交面积达到了780万平方米,同比增长78%。
二手房成交规模增长,主要受全国落地带押过户、换房个税退税、二手房增值税下调、公积金支持置换等配套政策带动,二手交易成本大幅降低,打通置换循环,持续激活存量房源流通活力,直接拉动二手房交易放量。
与之相对应的是,武汉二手房成交占比也是15城中涨幅最大的,2026年前8月二手房占比为66%,较2025年全年增加了11个百分点,相较于2024年更是增长了28个百分点。
当然也有例外。
深圳是二手房成交占比唯一一个回落的城市,从2025年的68%降到前8月的65%。
重庆则是15城中仅有的二手占比未过半的城市,前8月为48%,市场仍以新房为主导;但即便未过半,重庆二手占比两年间也提升了10个百分点。
存量时代,市场供求关系正在重塑。
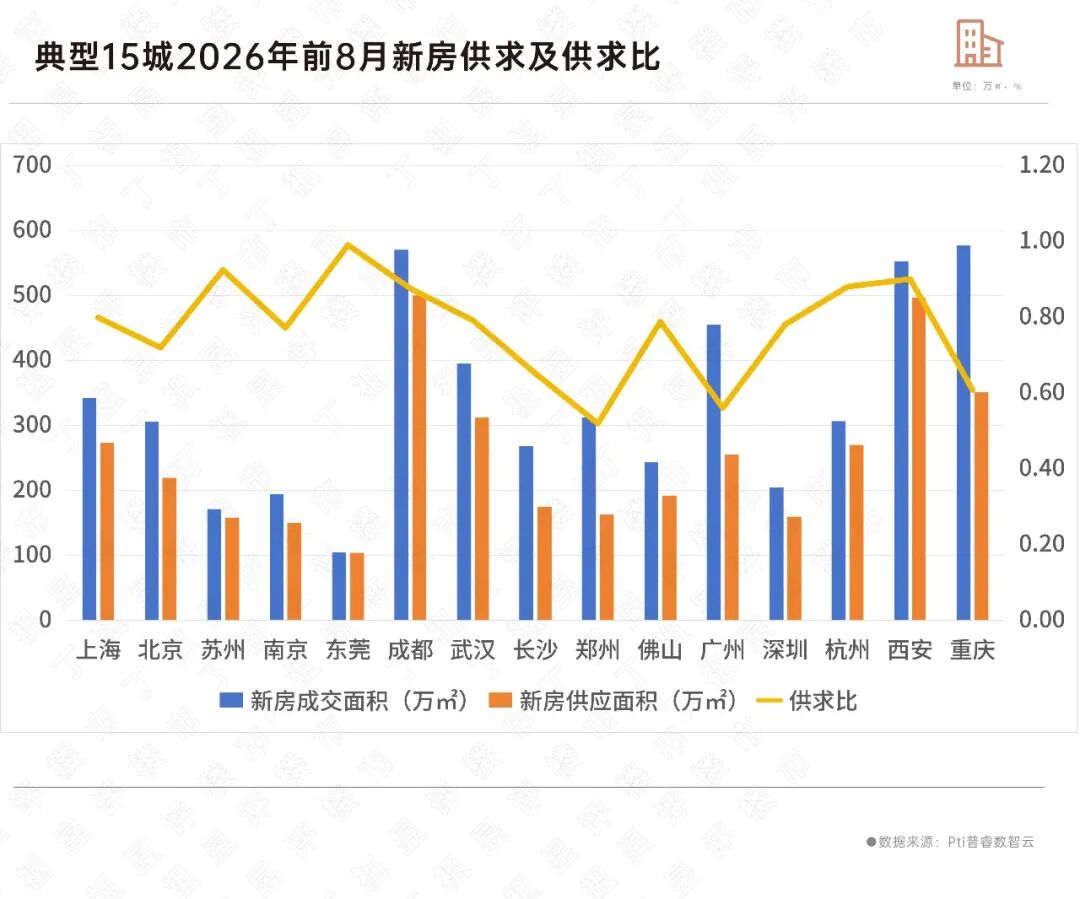
2021年行业调整期以来,新房供应持续收缩,且收缩幅度大于成交。
普睿数智监测数据显示,2024年以来重点15城新建商品住宅供求比(新增供应面积/成交面积)持续下行且整体小于1,今年前8月供求比只有0.76,15城中有13城低于1。
新房更多是受供应影响的被动收缩,与二手房的关系一方面存在供给替代的分流效应,更重要的是新房市场承接改善,二者将形成置换驱动的正向循环。
二手流通激活新房改善需求,形成“二手房放量-业主置换-改善新房成交”正向传导链条。当前新房市场主流为改善,购房者必须出售原有住宅获取首付与置换资金,二手房流通效率越高,置换链条越通畅,核心城区改善新房销售越好。
此外,二手房交易活跃,一定程度上会推动新房不断迭代升级“好房子”。相较于新房,二手房往往具备地段成熟、即买即住、议价空间充足的优势分流需求,导致远郊刚需新房去化放缓。另一方面也会刺激企业不断升级迭代产品创新,加大“好房子”供应吸引刚需回流。

二手成交占比整体提升至50%以上,典型城市二手房成交占比持续走高,是城镇化中后期、住房存量规模不断扩大后的必然结果。
房地产市场经过二十年大规模商品房开发,全国城镇住房短缺时代终结,新增刚需规模持续收窄,改善置换成为购房需求主体,市场正经历结构性变革,进入存量流通为核心的全新发展周期。从供需关系看,二手房与新房形成置换正向循环、刚需替代分流的双向联动格局,住房总交易量保持平稳。“新房为辅、二手房为主”将成为楼市长期常态。
- 2026-09-23 11:57:47
- 2026-09-23 11:50:43
- 2026-09-23 10:14:13
- 2026-09-23 10:12:21
- 2026-09-23 09:32:04
- 2026-09-23 09:22:42
- 2026-09-23 09:20:08
- 2026-09-23 08:46:24
- 2026-09-23 08:45:09
中国城市住房价格288指数
(2023-02)1571.9点
- 0.13%

- -0.91%

| 日期 | 指数 | 环比 | 同比 |
|---|---|---|---|
| 2023.01 | 1569.9 | -0.97% | -0.14% |
| 2022.12 | 1572.1 | -0.92% | -0.11% |
| 2022.11 | 1573.9 | -0.12% | -1.08% |
| 2022.10 | 1575.8 | -0.20% | -1.01% |
| 2022.09 | 1579.0 | -0.02% | -0.87% |
| 2022.08 | 1579.3 | -0.04% | -0.62% |